

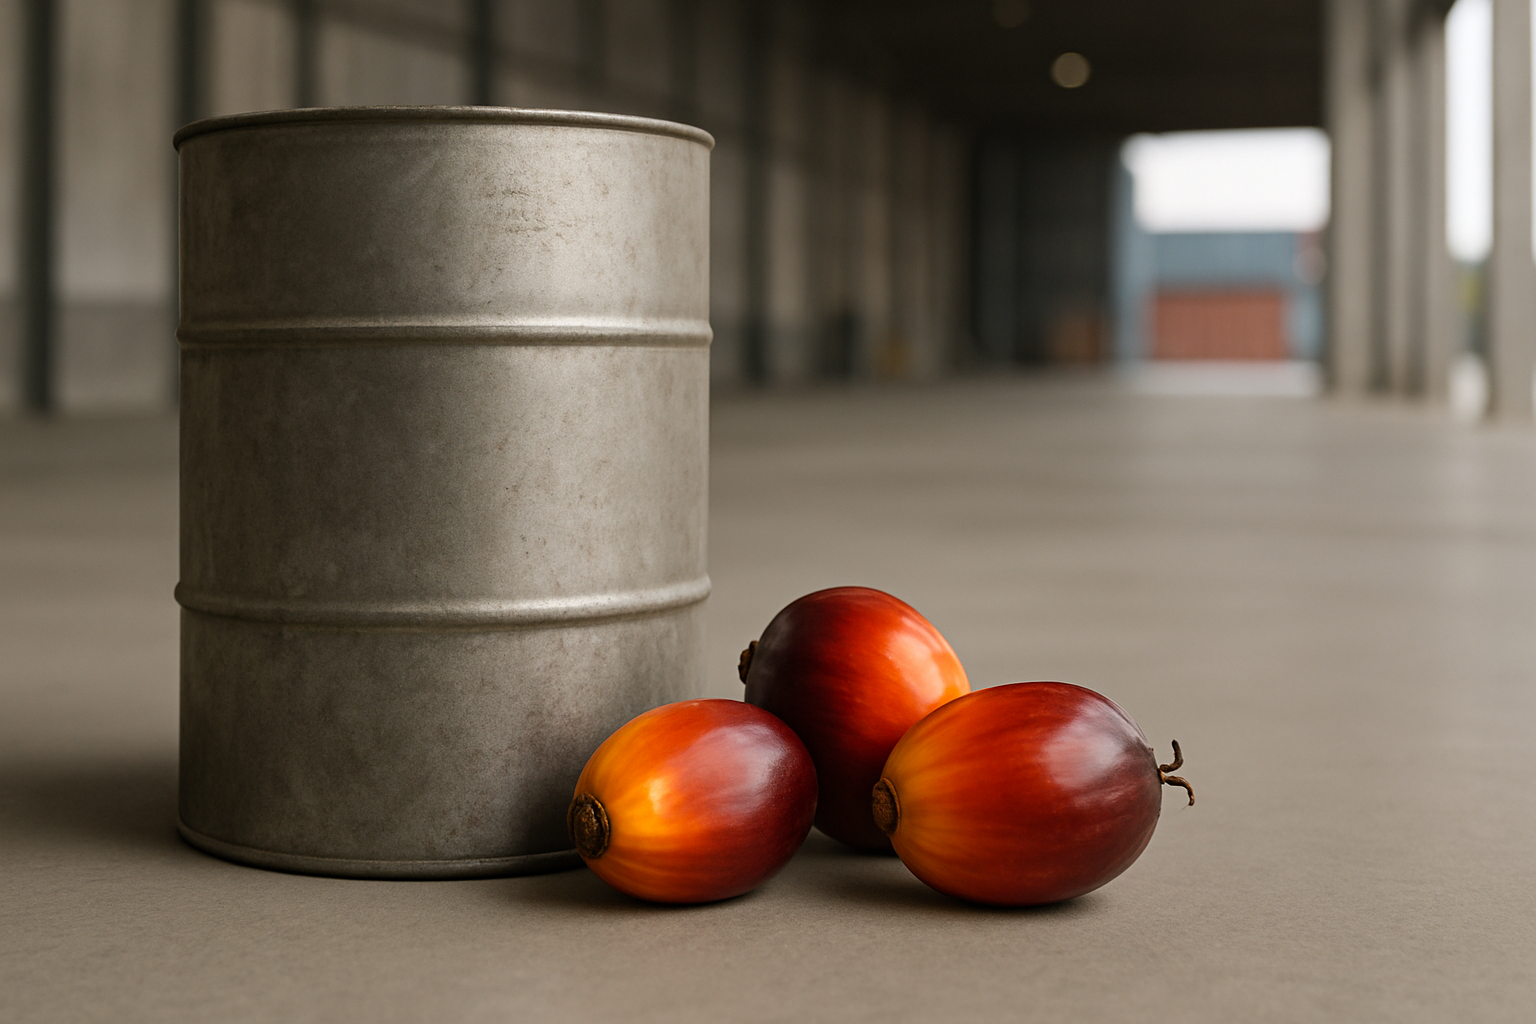
ถ้าคุณซื้อ CPO มาเลเซียหรือใช้วัตถุดิบที่อิงราคาปาล์ม คำว่า ภาษีส่งออกปาล์ม 10% ไม่ควรถูกแปลทันทีว่าใบเสนอราคาของคุณจะเพิ่ม 10% เท่ากันทุกล็อต ข้อเท็จจริงคือมาเลเซียกำหนดราคาอ้างอิงเดือนตุลาคม 2026 ที่ RM4,452.66 ต่อตัน ทำให้ CPO อยู่ในขั้นภาษีสูงสุด 10% ส่วนราคาซื้อจริงยังขึ้นกับราคา FOB สูตรของผู้ขาย freight ค่าเงิน และช่วงเวลาส่งมอบ
เรื่องนี้มีหัวข้อที่น่าสนใจคือ
ประเด็นสำคัญจึงไม่ใช่ทายว่าราคาจะขึ้นหรือลง แต่คือดูว่าธุรกิจคุณอยู่ตรงไหนของห่วงโซ่ คุณนำเข้าน้ำมันดิบ คุณกลั่น คุณซื้อ refined product หรือคุณขายสินค้าปลายน้ำแข่งกับมาเลเซีย แต่ละตำแหน่งรับผลคนละแบบ และบางผลเป็นเพียงความเป็นไปได้ที่ต้องพิสูจน์ด้วย quotation จริง
- ราคาอ้างอิง CPO เดือนตุลาคม 2026 อยู่ที่ RM4,452.66 ต่อตัน
- ระดับดังกล่าวสูงกว่าเกณฑ์ RM4,050 และอยู่ในอัตราภาษีส่งออกสูงสุด 10%
- ประกาศใช้กับช่วง 1–31 ตุลาคม 2026 และ InfoSAWIT ระบุ HS 1511.10 0000
- ภาษีเป็นเพียงองค์ประกอบหนึ่งของราคา ไม่ใช่สูตรบวก 10% กับทุกสินค้า
- ผู้ซื้อไทยควรเทียบ landed cost ราย origin และรายเกรดก่อนล็อกสัญญา
ภาษีส่งออกปาล์มเดือนตุลาคมกำหนดอะไร
Malaysian Palm Oil Council ระบุว่าราคาอ้างอิงเดือนตุลาคมอยู่ที่ RM4,452.66 ต่อตัน เทียบกับ RM4,392.32 ในเดือนกันยายน และทั้งสองเดือนอยู่ในอัตราภาษี 10% เพราะโครงสร้างภาษีกำหนดเพดานนี้เมื่อราคาเกิน RM4,050 ต่อตัน
เว็บไซต์ Malaysian Palm Oil Board แสดงว่าประกาศตามกฎหมายศุลกากรมีผลตั้งแต่ 1 ถึง 31 ตุลาคม 2026 ขณะที่ InfoSAWIT ระบุว่าใช้กับ CPO พิกัด 1511.10 0000 สิ่งที่ยืนยันได้จึงเป็นราคาอ้างอิง ช่วงเวลา พิกัด และขั้นภาษี ไม่ใช่ราคาซื้อสุดท้ายของบริษัทไทย
อย่าสับสนอัตราภาษีกับราคาที่เพิ่มจริง
ภาษีส่งออกปาล์มถูกคำนวณในฝั่งการส่งออก CPO ของมาเลเซีย แต่ผู้ขายอาจส่งผ่านต้นทุนได้มากหรือน้อยตามสัญญา อุปสงค์ คู่แข่ง และความสัมพันธ์กับผู้ซื้อ ถ้า quotation อิงราคาอ้างอิงบวก premium ผลอาจต่างจากสัญญาที่ล็อกราคาไว้ หรือจากการซื้อ refined product ซึ่งไม่ได้อยู่ในข้อความเดียวกับ CPO พิกัดนี้
ดังนั้นประโยคว่า “ภาษี 10% ทำให้ต้นทุนไทยขึ้น 10%” ยังไม่สามารถสรุปได้จากประกาศ คุณควรถาม supplier ให้แยก base price, duty, premium, freight และเงื่อนไขปรับราคา แล้วเทียบกับ invoice ก่อนหน้าในฐานเดียวกัน เพื่อดูว่าส่วนต่างมาจากภาษีจริงหรือมาจากตลาดและค่าเงิน
ผู้นำเข้าไทยต้องดูต้นทุนถึงคลัง
สำหรับผู้นำเข้า จุดเสี่ยงคือการมองเฉพาะ FOB แล้วลืมเงินทุนหมุนเวียน เมื่อมูลค่าสินค้าต่อ shipment สูงขึ้น เงินที่ต้องสำรอง ภาษีนำเข้า ภาษีมูลค่าเพิ่ม ประกัน และต้นทุนถือสต็อกอาจเปลี่ยนตามไปด้วย แม้เปอร์เซ็นต์บางรายการคงเดิม แต่ฐานที่ใช้คำนวณอาจใหญ่ขึ้น
ในมุมธุรกิจ ควรทำ landed-cost sheet อย่างน้อยสามกรณี ได้แก่ราคาฐานเดิม ราคาเพิ่ม 5% และราคาเพิ่ม 10% โดยใช้ค่าเงินและ freight ที่เป็นไปได้ แยกสูตรที่ขายต่อได้ตามสัญญาออกจากสูตรที่ต้องรับ margin เอง วิธีนี้ทำให้รู้ก่อนว่า SKU ใดควรล็อกราคา ลด lot หรือเจรจารอบปรับราคาใหม่
โรงกลั่นกับผู้ขายปลายน้ำรับผลต่างกัน
มาตรการนี้เจาะจง CPO การเก็บภาษีส่งออกปาล์มสูงบนวัตถุดิบดิบอาจทำให้การกลั่นในประเทศมาเลเซียมีแรงจูงใจเชิงโครงสร้างมากขึ้น และอาจทำให้ผู้ขาย refined product มาเลเซียแข่งขันต่างจากผู้ส่งออก crude แต่นี่เป็นการอนุมานจากโครงสร้างภาษี ไม่ใช่หลักฐานว่าราคา refined product ทุกชนิดจะลดลงหรือส่วนแบ่งตลาดจะเปลี่ยนทันที
ถ้าคุณเป็นโรงกลั่นไทยหรือผู้ผลิต oleochemical คำถามจึงไม่ใช่แค่ CPO แพงขึ้นเท่าไร แต่ spread ระหว่าง crude กับ refined product เปลี่ยนหรือไม่ คู่แข่งมาเลเซียเสนอราคาและ lead time อย่างไร และสูตรผลิตของคุณเปลี่ยน origin หรือน้ำมันชนิดอื่นได้จริงหรือไม่โดยไม่กระทบมาตรฐานสินค้า
เปรียบเทียบแหล่งซื้อให้ครบก่อนเปลี่ยน Origin
การย้ายจากมาเลเซียไปอินโดนีเซียหรือแหล่งในประเทศอาจดูเหมือนทางออก แต่ต้นทุนรวมต้องรวม duty หรือ levy ของแหล่งนั้น ความต่างคุณภาพ ค่า freight เวลาเดินทาง minimum order ค่าเงิน และเงื่อนไขการชำระเงิน การเปลี่ยน origin ยังอาจต้องทดสอบสูตร ฉลาก หรือการรับรองของลูกค้า
ทางเลือกที่ปลอดภัยกว่าคือทำ comparison table ราย supplier ด้วยสเปกเดียวกันและ Incoterm เดียวกัน แล้วขอ quotation ที่มีอายุชัดเจน หากคุณใช้แนวทางประเมิน shipment จาก SME SHIPPING เป็นข้อมูลอ้างอิงกลาง ควรนำ freight และเงื่อนไขขนส่งไปประกอบกับต้นทุนสินค้า ไม่ใช่ใช้แทนการตรวจสูตรราคาของผู้ขาย
สัญญาและสูตรราคาต้องตอบความผันผวน
สัญญาที่ใช้คำว่า market price โดยไม่ระบุแหล่งอ้างอิง วันที่ และช่วง averaging เปิดช่องให้คู่สัญญาเข้าใจไม่ตรงกัน คุณควรระบุว่าใช้ benchmark ใด อัตราแลกเปลี่ยนวันไหน ใครรับภาษีหรือ levy และจะปรับราคาเมื่อ reference value เปลี่ยนเมื่อไร โดยเฉพาะเมื่อประกาศเป็นรายเดือน
สำหรับการขายต่อ ให้ตรวจว่ามี pass-through clause หรือไม่ ถ้าไม่มี ควรลดอายุ quotation และกำหนด validity ตามรอบประกาศ แต่อย่าผลักภาระให้ลูกค้าแบบอัตโนมัติ สิ่งที่ควรสื่อคือรายการต้นทุนที่เปลี่ยนและหลักฐานที่ตรวจสอบได้ เพื่อรักษาความเชื่อมั่นและไม่สร้างข้อพิพาทภายหลัง
เช็กลิสต์ก่อนซื้อ CPO รอบถัดไป
- ยืนยันพิกัดและรูปแบบสินค้า ว่าเป็น CPO หรือ refined product ที่เงื่อนไขต่างกัน
- ขอ supplier แยก base price, duty, premium, freight และค่าใช้จ่ายอื่นในใบเสนอราคา
- เทียบ landed cost มาเลเซีย อินโดนีเซีย และแหล่งในประเทศด้วยสเปกเดียวกัน
- ทดสอบ margin sensitivity อย่างน้อยสามระดับราคาและสองกรณีค่าเงิน
- ตรวจสูตรปรับราคา validity และผู้รับภาระภาษีในสัญญาซื้อและสัญญาขาย
- ประเมิน working capital และปริมาณสต็อกที่เหมาะกับรอบประกาศรายเดือน
- ยืนยันกับฝ่ายคุณภาพก่อนเปลี่ยน origin หรือวัตถุดิบทดแทนทุกครั้ง
สรุปสิ่งที่ธุรกิจไทยควรจับตา
ตัวเลข 10% เป็นสัญญาณที่ชัดว่าต้นทุนส่งออก CPO มาเลเซียอยู่ในขั้นสูงสุดของโครงสร้างภาษีช่วงเดือนตุลาคม แต่ไม่ได้ตอบราคา invoice ของคุณทั้งหมด ผู้ซื้อไทยควรใช้ประกาศนี้เป็น trigger เปิดสูตรราคา เทียบ origin และทดสอบ margin ส่วนโรงกลั่นและผู้ส่งออกปลายน้ำควรติดตาม spread กับข้อเสนอของคู่แข่งก่อนเปลี่ยนแผนผลิต
การตัดสินใจที่ดีจึงเริ่มจากการแยกข้อเท็จจริงออกจาก inference ข้อเท็จจริงคือราคาอ้างอิง ช่วงเวลา พิกัด และภาษีส่งออกปาล์ม ส่วนผลต่อราคา regional benchmark และการแข่งขันต้องตรวจด้วย quotation สต็อก และคำสั่งซื้อจริงของธุรกิจคุณ
 Thai
 English