

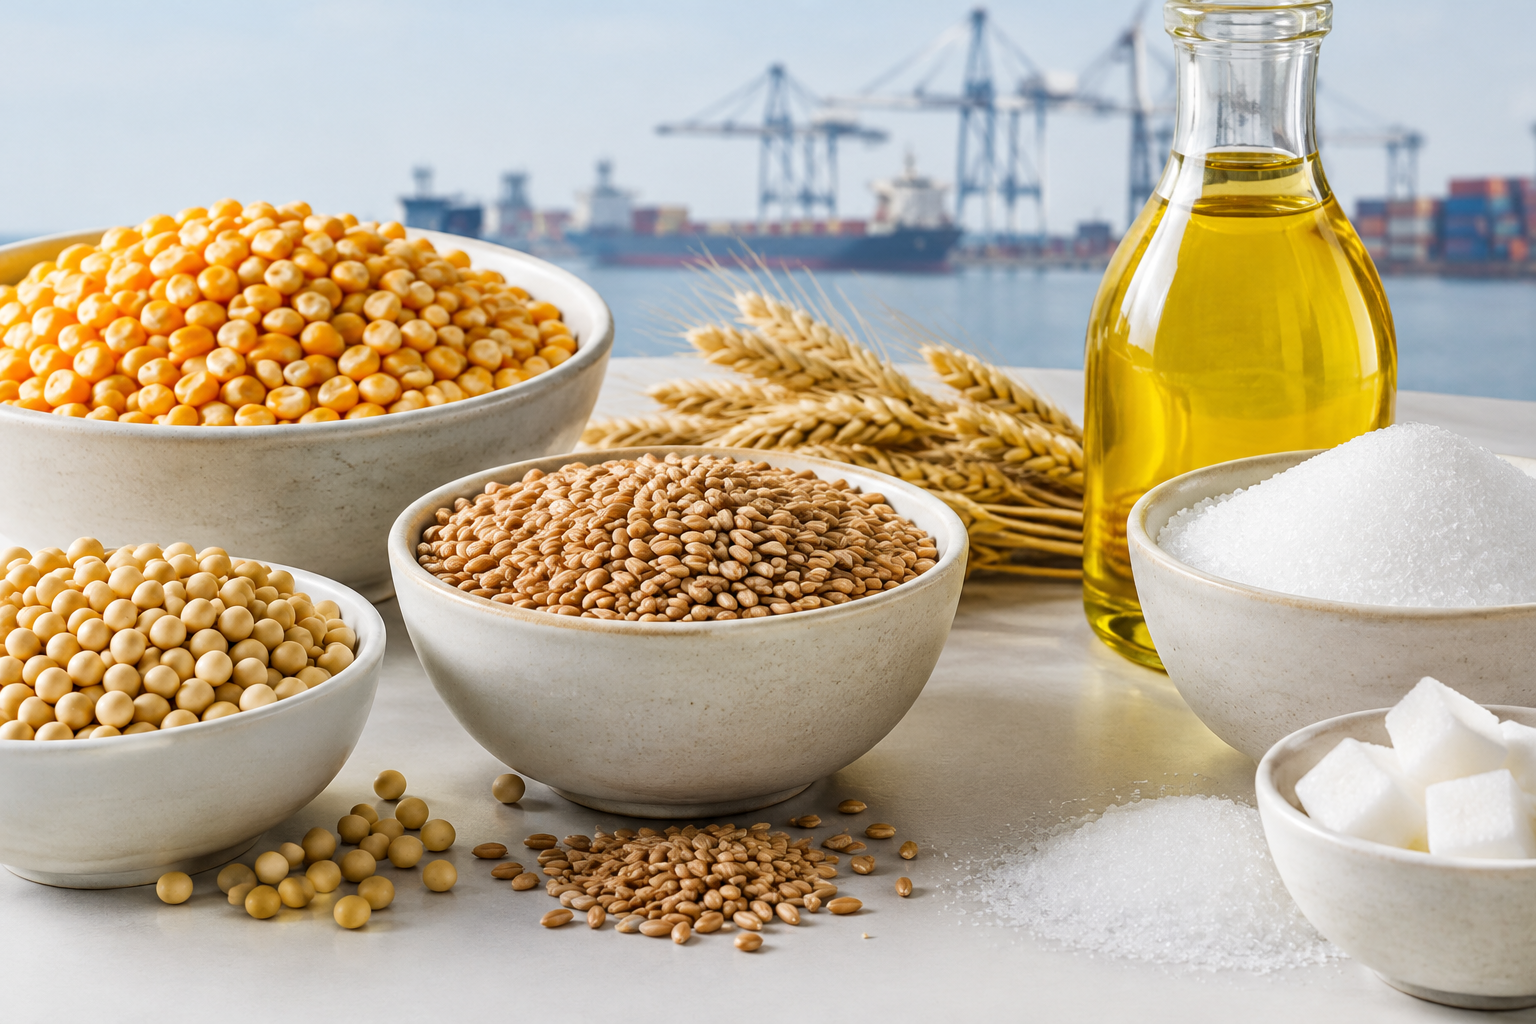
ราคาวัตถุดิบขึ้นพร้อมกันหลายตัวเป็นปัญหาคนละแบบกับราคาขึ้นเพียงตัวเดียว เพราะ ราคาอาหารโลก เดือนกันยายนไม่ได้เพิ่มแค่น้ำตาล แต่ธัญพืชและน้ำมันพืชก็สูงขึ้นด้วย ผู้ส่งออกสินค้าเกษตรอาจเห็นราคาขายดีขึ้น ขณะที่โรงงานอาหารและอาหารสัตว์กลับต้องรับต้นทุนหลายชั้น การตัดสินใจจึงต้องดูทั้งราคา ปริมาณที่มีขาย สูตรต้นทุน และเงื่อนไขในสัญญา
ซึ่งผมอยากเล่าเกี่ยวกับเรื่อง
- ราคาอาหารโลกเดือนกันยายนกำลังบอกอะไรกับธุรกิจ
- ธัญพืชขึ้นแรงจากทั้งผลผลิตและข้อจำกัดด้านขนส่ง
- น้ำตาลราคาเด่น แต่ผลผลิตไทยอาจจำกัดประโยชน์
- น้ำมันพืชขึ้นไม่เท่ากัน และสินค้าบางกลุ่มกลับลดลง
- ใครมีโอกาสได้ประโยชน์ และใครเสี่ยง margin ถูกบีบ
- สร้าง commodity exposure map ก่อนตัดสินใจซื้อหรือขายล่วงหน้า
- กำหนด trigger ปรับราคา สูตร และแหล่งซื้อให้ตรวจสอบได้
- เช็กลิสต์ก่อนปรับราคาขายหรือเพิ่มสต็อกวัตถุดิบ
- บทสรุป: ราคา commodity สูงไม่เท่ากับกำไรสูง
ข้อผิดพลาดที่พบบ่อยคือเห็น commodity price สูงแล้วสรุปว่ากำไรผู้ส่งออกต้องสูงตาม หรือเห็นดัชนีอาหารเพิ่มแล้วปรับราคาทุก SKU เท่ากัน ความจริงสินค้าบางกลุ่มลดลง บางกลุ่มทรงตัว และราคาสากลไม่ได้สะท้อนต้นทุนหน้าโรงงานไทยแบบหนึ่งต่อหนึ่ง วิธีใช้ข้อมูล FAO ที่เหมาะกว่าคือสร้าง exposure map แล้วกำหนด trigger ตามวัตถุดิบหลักของธุรกิจ
- FAO Food Price Index เดือนกันยายนอยู่ที่ 136.0 จุด เพิ่ม 1.5% จากเดือนก่อนและ 5.8% จากปีก่อน
- ดัชนีธัญพืชเพิ่ม 5.1% โดย wheat เพิ่ม 6.3% และ maize เพิ่ม 5.6% จากเดือนก่อน
- ดัชนีน้ำตาลเพิ่ม 6.1% จากเดือนก่อนและ 14.7% จากปีก่อน พร้อมความเสี่ยงผลผลิตไทยลดลง
- ราคาสูงขึ้นไม่เท่ากับกำไรสูงขึ้น ต้องตรวจ volume, yield, logistics, สูตรสินค้า และสัญญาราคาไปพร้อมกัน
ราคาอาหารโลกเดือนกันยายนกำลังบอกอะไรกับธุรกิจ
FAO รายงานเมื่อ 2 ตุลาคม 2026 ว่า Food Price Index เฉลี่ย 136.0 จุดในเดือนกันยายน เพิ่ม 2.0 จุดหรือ 1.5% จากระดับเดือนสิงหาคมที่ปรับปรุงแล้ว และสูงกว่าปีก่อน 5.8% อย่างไรก็ดี ดัชนียังต่ำกว่าจุดสูงสุดเดือนมีนาคม 2022 อยู่ 15.1% จึงไม่ควรอธิบายสถานการณ์ว่าอาหารทุกชนิดทำจุดสูงสุดใหม่
ดัชนีนี้วัดการเปลี่ยนแปลงรายเดือนของราคาสากลในตะกร้าสินค้าอาหารห้ากลุ่ม โดยถ่วงน้ำหนักด้วยสัดส่วนส่งออกเฉลี่ยช่วงปี 2014–2016 มันเหมาะสำหรับดูทิศทางตลาดโลก แต่ไม่ใช่ราคาซื้อขายของบริษัทใดบริษัทหนึ่ง และไม่รวมความแตกต่างเรื่องคุณภาพ origin freight ภาษี เครดิต และอัตราแลกเปลี่ยนของสัญญาจริง
ธัญพืชขึ้นแรงจากทั้งผลผลิตและข้อจำกัดด้านขนส่ง
ดัชนีธัญพืชของ FAO อยู่ที่ 122.8 จุด เพิ่ม 5.1% จากเดือนก่อนและ 17.2% จากปีก่อน ราคาข้าวสาลีเพิ่ม 6.3% สู่ระดับสูงที่สุดนับจากเดือนสิงหาคม 2023 แม้ราคาเสนอซื้อรายวันจะอ่อนลงช่วงปลายเดือน ส่วน maize เพิ่ม 5.6% สู่ระดับสูงสุดในรอบมากกว่าสามปี
FAO เชื่อมการเพิ่มของ wheat กับข้อจำกัด logistics ในทะเลดำที่ทำให้ผู้นำเข้าหันหา origin อื่น ขณะที่ maize ได้แรงจากผลผลิตสหรัฐฯ ต่ำกว่าคาดและความพร้อมส่งออกของบราซิลลดลง พร้อมความกังวลเรื่อง fuel, fertilizer และ freight จากช่องแคบฮอร์มุซ ข้อมูลนี้บอกว่าต้นทุนไม่ได้มาจากผลผลิตเพียงด้านเดียว
น้ำตาลราคาเด่น แต่ผลผลิตไทยอาจจำกัดประโยชน์
ดัชนีน้ำตาลอยู่ที่ 114.0 จุด เพิ่ม 6.1% จากเดือนก่อนและ 14.7% จากปีก่อน เป็นเดือนที่สามติดต่อกันที่ดัชนีเพิ่ม และสูงที่สุดตั้งแต่เดือนเมษายน 2025 FAO ระบุว่าตลาดมองอุปทานฤดู 2026/27 ตึงขึ้นจากหลายประเทศ รวมถึงความเสี่ยงผลผลิตน้ำตาลไทยลดลง
สำหรับผู้ส่งออกไทย ราคาโลกสูงขึ้นอาจช่วยรายได้ต่อหน่วย แต่ถ้าผลผลิตอ้อย ปริมาณน้ำตาลที่จัดสรรขาย และต้นทุนโรงงานไม่เอื้อ กำไรรวมอาจไม่เพิ่มตามดัชนี สิ่งที่ควรจับตาคือ volume ที่ส่งมอบได้จริง yield ต้นทุนจัดหา และสัญญาขายที่ล็อกไว้ก่อนหน้า ไม่ใช่ดูราคาตลาดเพียงตัวเดียว
น้ำมันพืชขึ้นไม่เท่ากัน และสินค้าบางกลุ่มกลับลดลง
ดัชนีน้ำมันพืชของ FAO เพิ่ม 0.9% จากเดือนก่อนและสูงกว่าปีก่อน 18.3% โดย palm oil เพิ่มเป็นเดือนที่สี่ติดต่อกันจาก demand นำเข้าและความกังวลสภาพอากาศในเอเชียตะวันออกเฉียงใต้ แต่ sunflower oil ลดลงเป็นเดือนที่สาม ส่วน soy และ rapeseed oil ค่อนข้างทรงตัว
ในตะกร้าเดียวกัน ดัชนีเนื้อสัตว์ลด 1.1% จากเดือนก่อน และดัชนีนมลดเล็กน้อย 0.1% ภาพนี้สำคัญต่อโรงงานอาหาร เพราะ cost pressure ไม่กระจายเท่ากัน หากขึ้นราคาสินค้าทุกชนิดด้วยค่าเฉลี่ย 1.5% อาจทำให้บาง SKU ยังขาด margin ขณะที่บาง SKU แพงเกินการแข่งขัน
ใครมีโอกาสได้ประโยชน์ และใครเสี่ยง margin ถูกบีบ
ผู้ส่งออก commodity ที่มีผลผลิตพร้อมและไม่ได้ขายล่วงหน้าเกิน volume อาจได้ประโยชน์จากราคาอ้างอิงสูงขึ้น ส่วนโรงงานอาหาร เบเกอรี เครื่องดื่ม และอาหารสัตว์อาจเจอต้นทุน wheat maize sugar และ oil เคลื่อนไหวพร้อมกัน แต่ผลสุทธิต้องคำนวณตามสูตรของแต่ละ SKU ไม่ควรสรุปจากชื่ออุตสาหกรรม
ธุรกิจที่มีสัญญาขาย fixed price ระยะยาวเสี่ยงมากกว่าธุรกิจที่มี price-adjustment clause โดยเฉพาะเมื่อวัตถุดิบหลายตัวและ freight เพิ่มพร้อมกัน ในทางกลับกัน การปรับราคาถี่เกินไปโดยไม่มีหลักฐานต้นทุนอาจทำให้ buyer ต่อต้าน เป้าหมายจึงเป็นการเชื่อม trigger กับ index หรือ invoice ที่ตกลงกัน ไม่ใช่ปรับตามความรู้สึก
สร้าง commodity exposure map ก่อนตัดสินใจซื้อหรือขายล่วงหน้า
เริ่มจากห้าวัตถุดิบที่มีมูลค่าสูงสุดในต้นทุน ระบุสัดส่วนต่อ SKU ประเทศต้นทาง lead time stock คงเหลือ สัญญาที่ล็อกแล้ว และวันที่ต้องซื้อรอบถัดไป จากนั้นเชื่อมแต่ละรายการกับดัชนีหรือ quote ที่เหมาะสม คุณจะเห็นว่าสินค้าใดรับผลทันที สินค้าใดมี buffer และสินค้าใดมีความเสี่ยงจาก freight มากกว่าราคาวัตถุดิบ
ในฝั่งรายได้ ทำตารางเดียวกันกับ volume ที่มีจริง สัญญาขาย ระยะส่งมอบ และราคาที่ล็อกไว้ หลีกเลี่ยงการทำ forward sale เกินผลผลิตหรือ stock ที่ควบคุมได้ เพราะราคาดีแต่ไม่มีสินค้าส่งสามารถเปลี่ยนโอกาสเป็นต้นทุนซื้อคืนหรือค่าปรับได้ หากใช้เครื่องมือ hedge ควรให้ผู้เชี่ยวชาญตรวจความเหมาะสมและความเสี่ยงของสัญญา
กำหนด trigger ปรับราคา สูตร และแหล่งซื้อให้ตรวจสอบได้
trigger ที่ดีต้องบอกว่าอะไรเปลี่ยน วัดจากไหน และใครอนุมัติ เช่น เมื่อ landed cost ของวัตถุดิบหลักเพิ่มเกินกรอบที่กำหนด ให้ฝ่ายขายเสนอราคาใหม่ หรือเมื่อ stock cover ต่ำกว่าระดับหนึ่ง ให้จัดซื้อขอ quote จาก origin สำรอง อย่าตั้ง trigger จาก FFPI ตัวเดียว เพราะดัชนีรวมอาจขึ้นในขณะที่วัตถุดิบของคุณลด
การปรับสูตรต้องดูคุณภาพ ฉลาก ข้อกำหนดลูกค้า และการทดสอบ ไม่ควรแทนวัตถุดิบเพราะราคาขึ้นโดยไม่มี validation ส่วนการกระจาย origin ต้องรวมความต่างด้านมาตรฐาน เอกสาร และ transit time สำหรับกรอบเรื่อง logistics และเอกสารส่งออก คุณอาจดู SME SHIPPING ประกอบ แต่ต้องขอ quote จริงตามสินค้าและ route
อีกมุมที่ควรบันทึกคือเวลาส่งผ่านต้นทุน วัตถุดิบบางรายการปรับราคา supplier ทุกสัปดาห์ แต่ราคาขายกับลูกค้าอาจทบทวนได้รายไตรมาส ช่องว่างนี้ทำให้ margin ลดก่อนที่ฝ่ายขายจะปรับราคาได้ จึงควรทำ calendar ของวันซื้อ วันผลิต วันส่ง และวันทบทวนราคา แล้วเตรียมข้อมูลต้นทุนให้พร้อมก่อนรอบเจรจา ไม่ใช่รอจนกำไรของเดือนปิดบัญชีแล้วจึงเห็นปัญหา
เช็กลิสต์ก่อนปรับราคาขายหรือเพิ่มสต็อกวัตถุดิบ
- ระบุวัตถุดิบห้าอันดับแรก พร้อมสัดส่วนต้นทุนและ stock cover ของแต่ละรายการ
- แยกผลของราคา commodity freight อัตราแลกเปลี่ยน และต้นทุนเงินทุนออกจากกัน
- ตรวจ volume ที่ส่งมอบได้จริงก่อนล็อก forward sale หรือรับคำสั่งซื้อเพิ่ม
- กำหนด trigger ปรับราคาโดยอ้าง index หรือ invoice ที่ลูกค้าตรวจสอบได้
- ทดสอบสูตรหรือ supplier สำรองก่อนเปลี่ยนจริง พร้อมตรวจมาตรฐานและฉลาก
- ทำ scenario ต้นทุนและ margin แยกตาม SKU ไม่ใช้ค่าเฉลี่ยทั้งโรงงาน
ก่อนตัดสินใจซื้อเพิ่ม ให้ถามว่าราคาที่เห็นมาจากตลาดโลกหรือ quote ปลายทางของคุณ stock เดิมอยู่ได้กี่วัน และยอดขายส่วนใดปรับราคาไม่ได้ หากคำตอบสามข้อนี้ยังไม่ครบ การเพิ่ม inventory อาจเปลี่ยนความเสี่ยงราคาเป็นความเสี่ยงเงินสดและพื้นที่คลังแทน
บทสรุป: ราคา commodity สูงไม่เท่ากับกำไรสูง
FAO ยืนยันว่าเดือนกันยายนราคาอาหารโลกเพิ่มจากธัญพืช น้ำมันพืช และน้ำตาล แต่รายละเอียดแต่ละกลุ่มต่างกัน และน้ำตาลไทยยังมีความเสี่ยงด้านผลผลิต สำหรับ SME การตัดสินใจที่แข็งแรงคือ map exposure แยก price กับ volume กำหนด trigger ราย SKU และทบทวนสัญญา ก่อนตีความดัชนีที่สูงขึ้นเป็นรายได้หรือกำไรที่จะเกิดขึ้นเอง
Source: Food and Agriculture Organization of the United Nations
 English
 Thai